
央行数字货币网联支付|数字人民币过网联到底快不快
央行数字货币接入网联支付系统,是数字人民币从"能花"到"好花"的关键一步。我在银行支付清算岗干了十几年,这两年盯着试点数据,最真实的感受是:清算通道跑通了,但商户端和用户端的适配还在赶进度。
网联清算平台本来服务的是微信、支付宝这些非银机构。数字人民币走网联央行数字货币网联支付,等于把法币的清算路径接进同一张网。你扫个码付杯咖啡,钱从数字钱包出来,经网联通道直接到商户的银行账户,中间没有备付金沉淀,资金链路比过去短了一截。
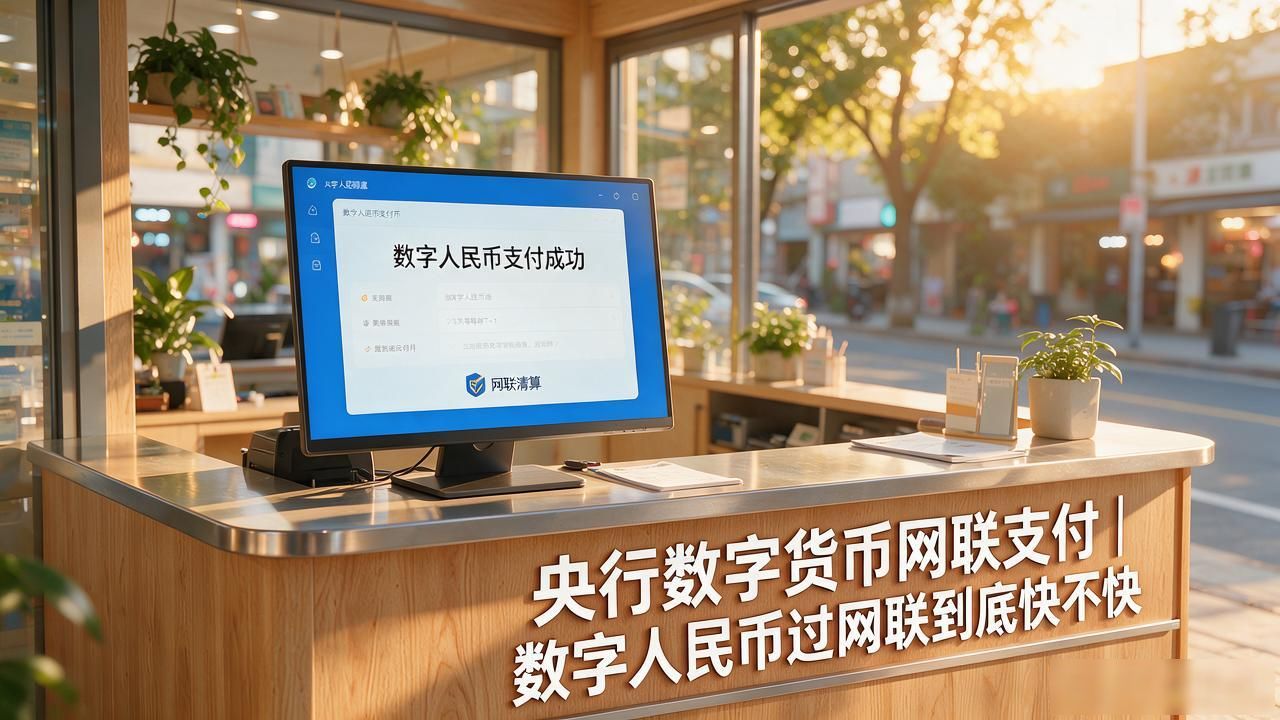
以前走网联,商户收到的是微信支付或支付宝打过来的款,到账要等清算周期。数字人民币是央行负债央行数字货币网联支付|数字人民币过网联到底快不快,走网联清算完就是终态结算,商户当天就能看到账实一致,不用再惦记T+1的事。对小店来说,现金流压力确实小了一些。
试点跑了几轮,卡壳的地方集中在商户收单系统的接口改造上。很多小商户的POS机还是老版本,要刷固件、换插件,推广成本不低。用户那边,"数字钱包"和"零钱"的界面逻辑还没完全理顺,跨行互通的场景也才刚铺开,远没到"掏出来就能扫"的顺滑程度。
到今年,试点城市从四十七个扩到更多,网联侧的日均清算笔数在爬坡。我盯着后台跑数,最让我踏实的一个指标是:数字人民币经网联通道的交易成功率已经稳定在99.97%以上,清算时效和传统银联通道基本拉平。剩下的事,就是把商户端和用户端的"最后一公里"铺完。