
短期量化数字货币交易,回测年化翻倍实盘却亏钱到底差在哪
短期量化数字货币交易的核心,是用算法在几分钟到几小时的窗口里捕捉价格偏差。它不是赌方向,是系统性执行数学模型。
策略层面,短期量化主要做跨所价差套利、动量追踪和均值回归这三类。我见过太多人盯着单条K线猜涨跌,真正的alpha藏在同一币种在Binance和Bybit之间那零点三秒的价差里。把延迟从50毫秒压到10毫秒,年化就能多出十几个点,这差距够你多活一年。
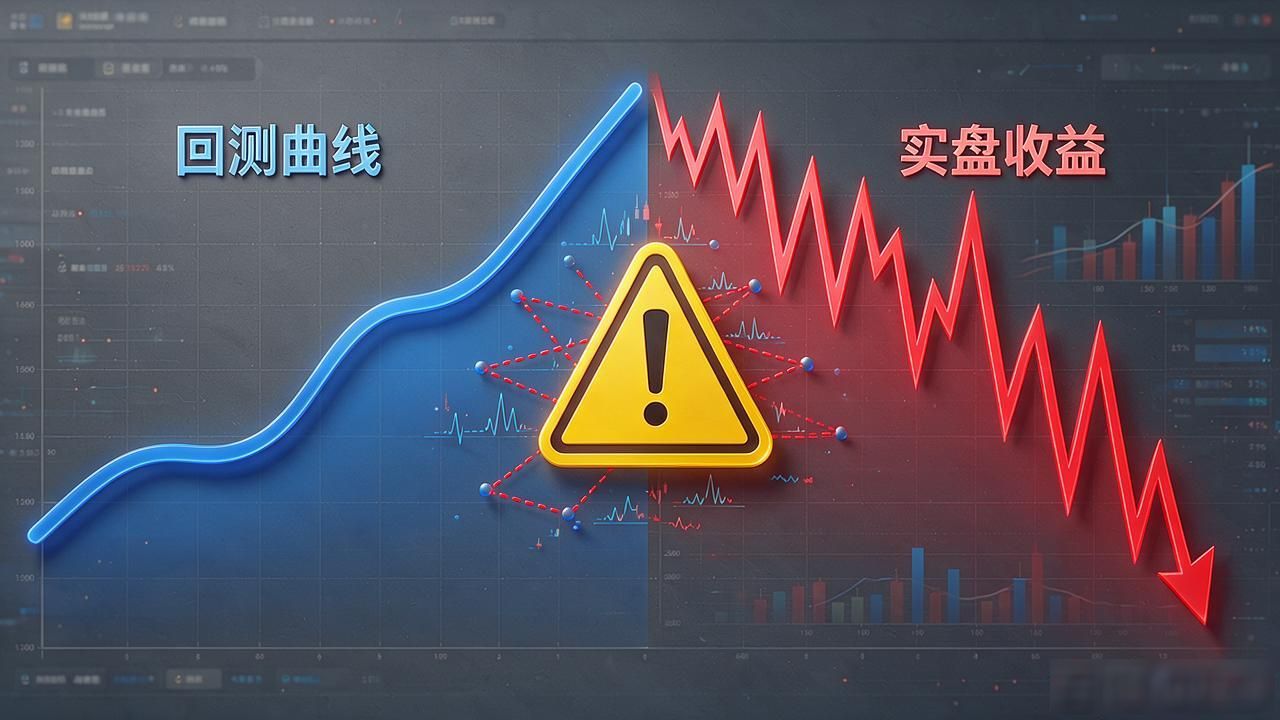
最大的坑是回测过拟合。参数调到三十七个浮点小数,曲线漂亮得像画的,一上实盘就崩。数据里的微小噪声被你当成了信号。我给自己定的规矩:参数不超过八个,样本外表现打七折才算数。
风控是活下来的前提。单笔亏损不超过总资金的2%,听着保守,但7×24小时不停跑、一天几十笔,没有熔断机制等于裸奔。滑点、插针、交易所宕机,任何一次黑天鹅都能把之前的浮盈全部清零,你连亏的机会都没有。
手续费是短期量化的隐形杀手。每笔0.05%的maker fee看着不多短期量化数字货币交易,回测年化翻倍实盘却亏钱到底差在哪,一天八十回合下来光费用就吃掉本金的8%。小币种点差更大短期量化数字货币交易,利润全被吞掉,跑一年等于白干。你跑单时算过真实净收益没有?扣完费、扣完滑点还剩多少?