
发展中国家数字货币:银行少、信号差,老百姓的钱怎么管起来
在肯尼亚做了三年央行数字货币政策研究,我越来越觉得,"数字货币"这四个字对不同国家意味着完全不同的东西,拿发达国家的模板硬套根本行不通。
尼日利亚的eNaira、印度的数字卢比、中国的数字人民币,名字听着差不多,落地场景却天差地别。尼日利亚有超过2亿部手机,但银行网点密度远低于非洲平均水平,移动货币早已是事实上的支付主力,央行推eNaira本质上是把已有的M-Pesa生态"收编"进官方监管框架发展中国家数字货币,而不是从零开始造一个新东西。
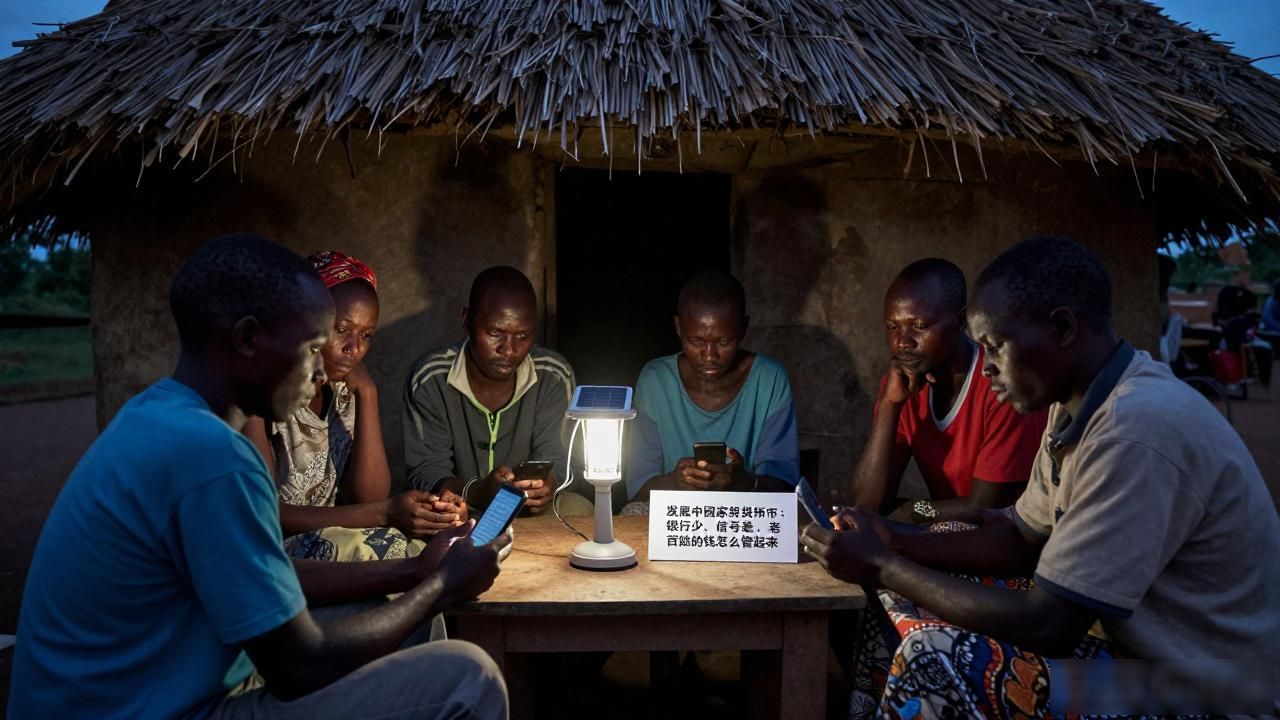
最大的卡点不是技术,是基础设施。坦桑尼亚南部很多乡镇断电是常态,网络覆盖率不足意味着"数字"二字本身就是门槛。老百姓不是不想用,是手机信号都不一定有发展中国家数字货币:银行少、信号差,老百姓的钱怎么管起来,更别提稳定在线。硬件补贴、离线交易方案、村级agent网络,这些才是真正要啃的硬骨头。
但机会也在这里。跳过纸质货币直接进数字时代,省掉了建卡、建清算、建跨境通道一整套重资产投入。孟加拉国用mBanking把乡村妇女的储蓄搬进了系统,金融普惠的速度远超发达经济体慢慢爬的阶段,发展中国家反而有机会一步到位。
电力都不稳的地方,离线钱包方案到底能不能跑通,这才是最关键的试验场。