
央行数字货币跟数字人民币有啥关系,普通人能感受到啥变化
央行数字货币正从实验室走向街头,它不是多了一个电子钱包,而是重新定义了"钱"本身的存在方式,跟现金、微信支付宝都不一样。
在试点城市,数字人民币的双离线支付让我重新理解了"断网也能付钱"。手机没信号、地下车库没基站,两部手机碰一下就能完成交易。微信支付宝做不到这一点,它们依赖网络连接和服务器验证,而数字人民币把安全验证做进了芯片和协议层,这是底层架构的质变,不是简单的功能叠加。
跨境支付是另一个切入口。现在一笔跨境汇款要经过SWIFT系统、代理行,链条长、费用高、到账慢。央行数字货币的mBridge项目让两国央行直接结算,把中间环节砍掉,成本从百分之二压到千分之一以内,泰国、阿联酋已经跑通了实测。
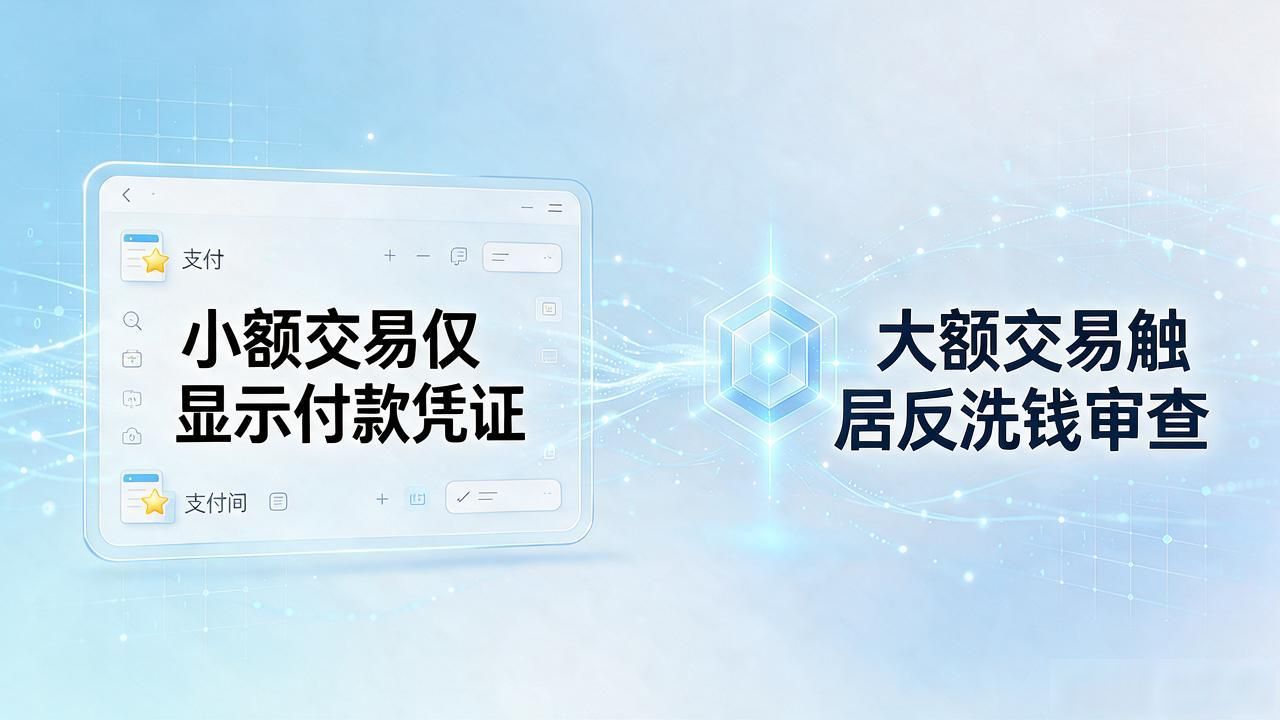
隐私这块很多人担心"被监控"。实际上数字人民币采用"可控匿名"设计央行数字货币跟数字人民币有啥关系,普通人能感受到啥变化,小额交易对商家只显示付款凭证,央行看不到具体消费内容;大额交易才触发反洗钱审查。它跟现金的匿名性不完全相同,但也不是把每一笔消费都摊在阳光下。
更深的影响在银行体系。数字人民币是央行负债,不产生存款派生央行数字货币文章,直接挤压商业银行的活期存款池。银行拿不到低成本资金,放贷利润被压缩,整个信贷逻辑要重新算。这不是谁取代谁,而是利益分配结构在调整。
你手里那张银行卡,十年后还会是主要支付工具吗?