
数字货币纸币双向发行:从纸币到数字再回纸币,央行到底在忙什么
数字货币纸币双向发行,说白了就是央行把钱的"容器"做成了可逆的:你手里的纸币可以存进银行变成手机里的数字人民币,攒够了或者需要现金时又能原路取回纸币。这不是多了一种支付工具,而是把货币的发行和回收通道彻底打通了,纸币和数字形态互为镜像、互为兑付。央行是背后唯一的发行主体,商业银行只是经手渠道。
拿100块纸币去柜台或者ATM存进去,账户里对应的数字人民币余额加上100,那张实体钞就退出了流通、进入销毁流程。整个过程央行记账一次、商业银行过手一次,不产生额外负债。好处很具体:假币在流通环节被截断,纸张运输、点钞、防伪的成本大幅压缩,偏远地区小面额纸币短缺的问题也缓解了不少。
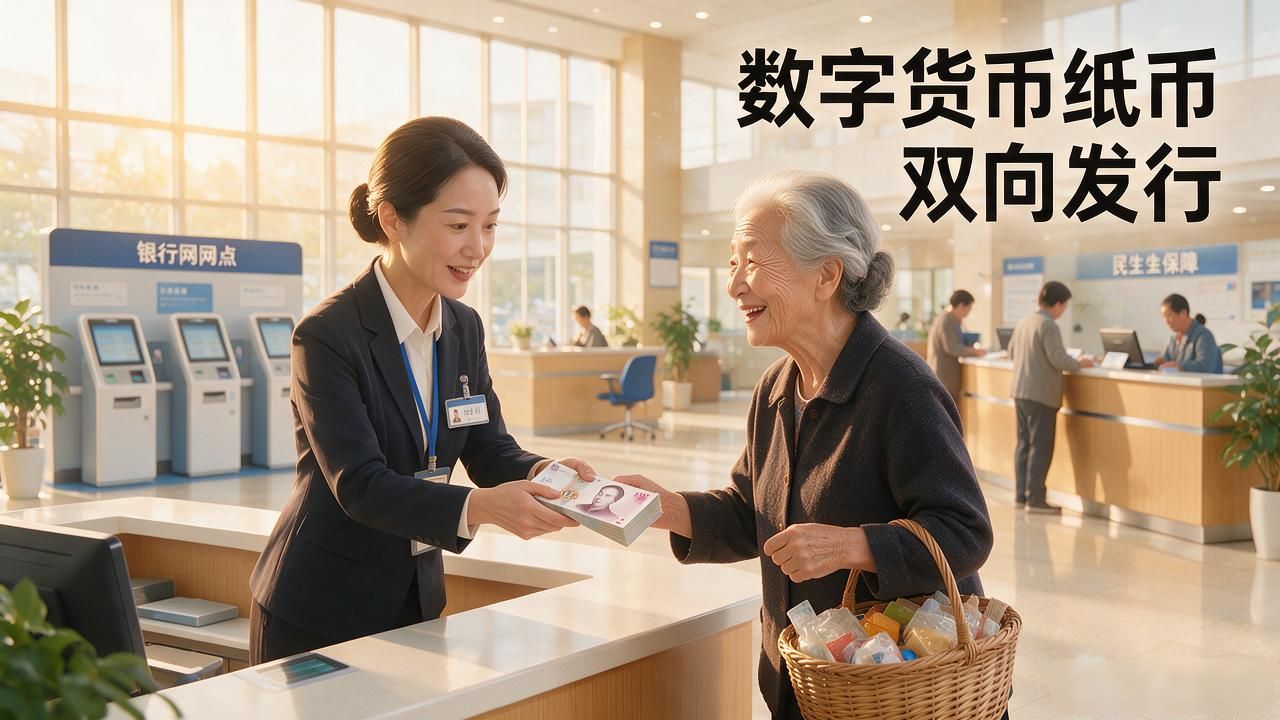
反过来,数字余额要变回纸币同样一步到位:在银行网点申请提现,系统扣减数字余额,柜员从金库取出等额新钞交到你手上。这条通道保住了"硬需求"——老年人不碰手机、农村集市习惯数钱、突发断电断网时只能靠纸币——不至于被数字系统卡住。
双向设计的核心意义在于闭环可控。单向数字化一旦铺开数字货币纸币双向发行,现金流蒸发得差不多了,央行就失去了对底层货币的感知。双向发行让纸币始终作为蓄水池存在,数字和实体可以互相调节,货币政策传导不再依赖单一通道。同时,数字端的可追溯性和纸端的一定匿名性形成对冲,反洗钱有抓手数字货币纸币双向发行:从纸币到数字再回纸币,央行到底在忙什么,个人隐私也有缓冲。
落到日常,钱包里大概率不会同时装满现金和数字余额,但"随时可兑换"这个选项本身就是信心。对商户来说,收数字人民币可以即时到账、免去找零;对居民来说,月底发现有些场景只能用现金,一按键就取出来。双向发行让两种形态不再是替代关系,而是同一张央行负债的两副面孔,你选哪个都行,央行兜底不变。